智能巨災模型RMS, 能否給國內保險公司帶來巨災模型新思路?
如今越來越頻繁的極端氣候和自然災害讓各行各業的安全保障受到威脅。巨災模型做為一種特定的巨災風險管理工具和精算評估工具逐漸被人熟知。
人們對巨災模型預測風險的評估結果以及在保險和再保險中定價的應用越發的關注。2022年5月巨災風險建模平臺RMS宣布對巨災模型進行升級,增加氣候風險功能,引起了行業強烈反響。利用其氣候預測引擎為保險業打造了一套產品,幫助保險公司加速開發與氣候相關的產品。
隨著人工智能的飛速發展,巨災模型在巨災預測和巨災保險行業中充當越來越重要的作用。從政府部門再到保險公司,都更傾向于通過和巨災風險建模平臺合作,從而解決他們的業務挑戰。
巨災風險行業的領袖RMS:
人工智能和巨災模型相結合
RMS作為巨災風險行業的領袖,是一家成立時間超過30年的綜合性全球風險平臺,主要幫助保險公司、金融市場、企業和公共機構,評估和管理颶風、地震、洪水、氣候變化、網絡攻擊和大流行病等自然和人為災害造成的全球風險。
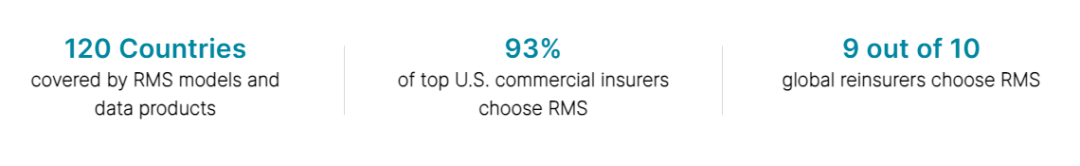
通過30年的時間,RMS塑造了世界的風險觀,引導著巨災風險行業的發展和變革。其中RMS模型和數據產品覆蓋全球120個國家,93%的美國頂級商業保險公司選擇RMS,10個中有9個全球再保險公司選擇RMS。
而RMS能取得如此成就,其中率先將人工智能技術和巨災模型相結合是其主要原因之一。RMS的巨災模型智能平臺是一個模塊化統一的風險分析平臺,具有各種應用程序來滿足用戶的風險管理需求。它提供專有的數據分析,以通過滿足用戶承保和投資組合管理需求的應用程序快速生成高分辨率風險洞察。同時可以為多個用戶構建風險建模應用程序,以幫助他們深入了解潛在的危害和風險。
其中RMS的巨災模型智能平臺由六個程序模塊組成,分別是風險建模師、曝光智能、站點智能、位置智能API、風險數據開放標準、條約智能。
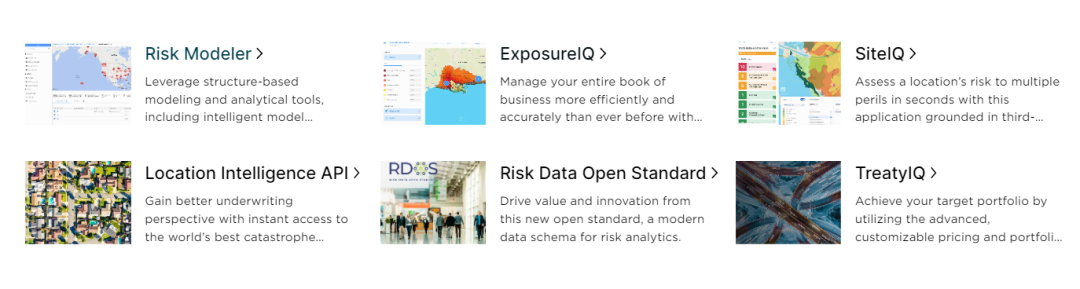
風險建模師:云風險建模軟件結合了創新的巨災模型,高效的建模工作流程和工具可幫助用戶快速了解洞察并改進實時決策。
曝光智能:為當今投資企業的風險管理提供數字化的解決方案,是一款風險管理軟件,可讓企業在一定范圍內的風險管理更準確,從而做出明智的決策。
站點智能:借助應用程序,可在幾秒鐘內評估一個位置的多重風險風險。包括風險篩查、異常值識別、定制指南等多項服務,
位置智能API:輕松集成用戶現有的承保工作流程而設計,可以幫助客戶做出更好、更快、更有利可圖的決策。包括地理編碼、數據分析、風險評分等多項服務,
風險數據開放:建立在包含所有類型風險數據的風險建模數據架構之上,包括風險暴露、覆蓋范圍、模型設置和分析結果。并提供現代化數據。
條約智能:通過直接向財產巨災承銷商使用高級、可定制的定價和投資組合匯總分析來實現客戶的目標投資組合。
同時重大的自然災害會不斷的改變風險評估、承保和投資組合管理的格局,比如美國的桑迪颶風和18年發生的加州野火。RMS吸取了這些事件中的經驗教訓,增強了風險建模方法,巨災模型智能平臺的應用程序也在不斷的更新升級,從而產生了更強大的模型和更有效的方法來量化不同地區的風險。
RMS在巨災保險領域的成功案例:
巨災風險模型是關鍵
現階段,RMS在近100個國家和地區擁有200多個巨災風險模型,包括洪水模型、風暴模型、地震模型、野火模型、網絡模型等。這些巨災風險模型幫助世界各地的保險公司、再保險公司和其他組織能夠量化災難事件造成的經濟損失的潛在幅度和概率。
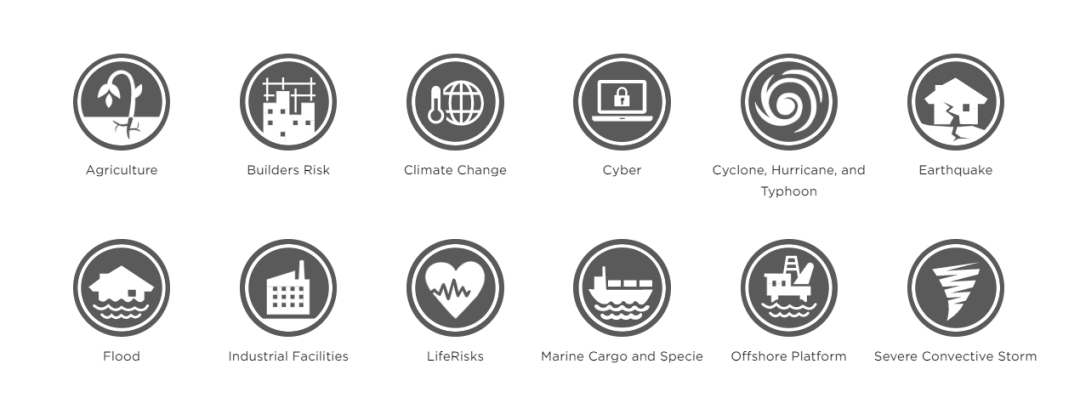
其中野火模型、洪水模型、地震模型、網絡模型是RMS在巨災保險領域中應用最廣泛的四種巨災風險模型。
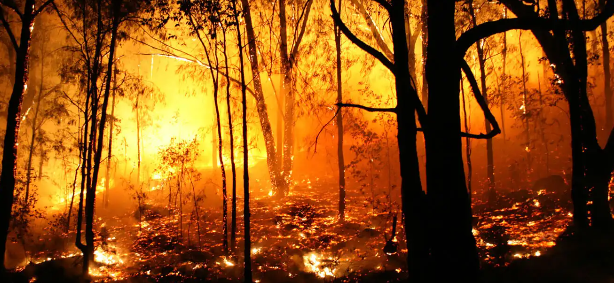
我們以RMS的野火模型為例,RMS的野火模型可以準確地描述火災開始和傳播時的特征,包括著火點、蔓延速度、植被覆蓋、風向等各方面因素。這有助于保險公司區分安全結構和危險結構、進行風險評估、估計潛在損失、準確定價火災風險并優化風險轉移。在RMS的官網公布了一項數據,從2014年到2022年,美國發生的火災導致的索賠超過了300億,其中在2017年2018年期間就發生了十次大規模的火災。RMS的火災模型為此模擬了美國本土超過 1800萬場野火,專門推出了名為RMS Wildfire HD的模型套件,能高分辨率捕捉野火的走勢和相關數據,使保險公司能夠擁有更精細、更全面的承保和投資組合管理方法。接著我們看RMS在巨災保險領域中成功的具體案例。
RMS內陸洪水模型提供多項數據服務
洪水是歐洲最頻發的自然災害之一,RMS的洪水模型覆蓋了歐洲14個國家和8500個集水區,同時RMS的洪水模型幫助了歐洲地區的保險公司進行償付能力的數據分析和保險產品的承保和定價。
一家領先的歐洲區域非人壽保險公司為了提升所在區域洪水保險市場的地位,選擇與RMS合作,采用了RMS的洪水模型。該公司認識到,想要實現洪水保險市場的增長,需要增強其現有的分析和建模能力,從而改進洪水風險選擇、實現更高的定價準確性和更有效的投資組合管理。
RMS為此提供了名為Risk Modeler 的內陸洪水模型,該模型具備洪水來源查詢、位置詳情、包括建筑和業務中斷的損失數據分析等多個服務。這家保險公司將RMS的內陸洪水模型整合到公司的承保和投資組合管理生態系統后,促進了洪水保險方面的多項進步,有效地管理洪水災害所需的增強風險洞察力和高分辨率數據。在RMS的幫助下,推出的保險產品增強了承保能力,改進了投資組合管理,促進保費增長和減少損失,同時更適合風險定價。
為日本制定高清臺風模型
因為日本的地理位置,使其容易受到臺風的影響,作為世界上最大的保險市場之一,日本臺風的投保風險是非常高的。比如2018年的臺風“飛燕”登入日本,造成的保險損失總額超過200億美元。在這種背景下,RMS為日本制定了高清臺風模型。
RMS的高清臺風模型結合了先進的建模方法,自動生成每個區域內臺風危害的真實性、變化和相關性,對模型進行了整體的升級。并提供捕捉損失數據、改進風險選擇、精確風險區分等多項數據服務。以精確風險區分為例,RSM通過數百條模型數據曲線來模擬臺風風險,這些曲線由本地災害數據、建筑規范或施工的區域差異等各種因素構成。幫助保險公司更好的進行風險區分。
RMS的高清臺風模型也成功幫助了日本的保險公司量化風險,從而為合理的承保、投資組合管理和風險轉移決策提供信息。
RMS的巨災模型:
對國內的巨災保險發展有怎樣的借鑒經驗
我國是自然災害最多的國家之一,起初我國對災難采取的辦法是以政府機關牽頭,聯合地方以及社會各個部門采取綜合管理的模式,直到2006年國家才首次提出建立巨災管理保險體系。
因為國內的巨災保險還處于起步階段,所以巨災保險產品更多的是在政府部門的引導下,在各地展開試點。而國內的巨災保險主要以地震巨災、洪水巨災、火災巨災為主,我們看具體的巨災保險產品。
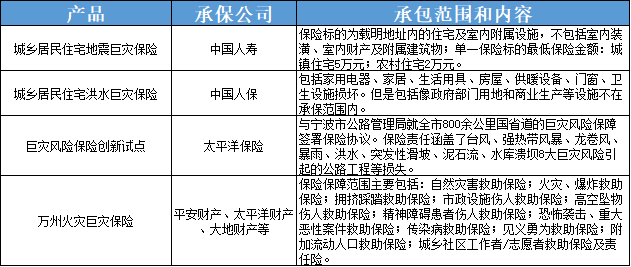
而隨著巨災保險產品不斷的推出,多個城市也相繼開展了不同模式的巨災保險制度試點,巨災保險的賠付比例也已經大大上升了。以地震巨災保險為例,中國銀保監會披露的數據顯示截至2022年一季度末,由40多家保險公司組建的地震巨災保險共同體已累計支付風險賠款7037萬元。
但現階段我國巨災保險的發展所面臨的問題還比較明顯,也凸顯出了我國發展巨災模型的緊迫性。
一,巨災保險覆蓋面較低,賠付比例仍有待提升。由于巨災屬于小概率事件,加上當下保險公司的承受能力不足等原因,巨災保險覆蓋面比較低,保障范圍被限制的因素較多。在2008年汶川大地震中,保險業承擔的總體損失約占0.2%。在2021年河南洪水中,保險業賠付金額114.49億元,占總體損失10%。雖然經過保險行業多年的發展,巨災保險的賠付比例雖然有所提升,但還遠遠不夠。
二,與巨災風險相關的保險防災防損功能薄弱。在防災防損的工作當中,保險公司有著得天獨厚的優勢,因為保險公司內部擁有專業的風險預估部門,但是專業的巨災風險預估一般需要專業巨災模型的支撐,這點是國內保險公司不具備的。
三,巨災保險應急處理機制有待加強。主要表現在損失補償和損失控制兩個方面。其中巨災保險具體的賠償金額以及賠償力度是否能夠得到投保人的滿意是其關鍵。
而在巨災模型方面,國內起步較晚。2006年中國人保財險開始使用AIR環球公司的中國地震模型,標志著巨災模型開始直接進入中國保險行業。2010年中國再保險集團引入RMS的地震模型,標志著巨災模型領域在中國保險行業進入多元化時代。多年以來,國內使用的巨災模型包括地震、洪水、臺風都是國外的,巨災風險管理的芯片“卡脖子”的問題一直存在。
而RMS在智能巨災模型的成功,也給了國內很多借鑒的經驗。國內的保險公司和再保險公司可以積極的與人工智能平臺和相關政府部門進行合作,積極開展巨災保險研究,建立損失數據庫以及自然災害風險分析模型和巨災模型智能平臺,可以把研究重點放在洪水、地震、火災、泥石流、臺風等內國內災難比較頻發的領域。通過巨災模型智能平臺預測風險、加大巨災保險應急處理機制、精確巨災保險的承保范圍,控制累積責任,幫助保險公司推出符合風險定價的巨災保險。
目前,國內的巨災模型也一直在創新進步中。2018年,中再集團成立中國保險業首家專注巨災風險管理的保險科技公司,發布我國第一個擁有自主知識產權的商用中國地震巨災模型。2021年9月,中國臺風巨災模型2.0發布,提供全流程巨災風險數字化管理服務。2021年11月,中國地震巨災模型3.5發布,填補了國內地震次生災害風險量化的空白。
最后,我們需要正視在巨災模型方面的國內外差距,加快推進巨災模型研發,升級地震、洪水、臺風等巨災模型,實現主要巨災模型全覆蓋。這也需要保險公司、人工智能平臺、政府部門多方的共同努力,也期待巨災模型的不斷發展能給國內的巨災保險帶來更多的驚喜。