2026保險業半年報出爐:穩中有進,轉型見效
2026年上半年,保險業原保險保費收入38514.79億元,同比增長3.29%;賠款與給付支出合計13811.98億元,同比增長3.84%。分保險公司類型看,財產險公司實現原保險保費收入9826.31億元、同比增長2.07%,賠款支出5299.42億元、同比增長2.20%; 人身險公司實現原保險保費收入28688.48億元、同比增長3.71%,賠款與給付8512.57億元、同比增長4.88%。人身險公司體量約為財產險公司的近3倍,仍是行業增長的絕對主力。
分保險公司類型保費收入對比(億元)
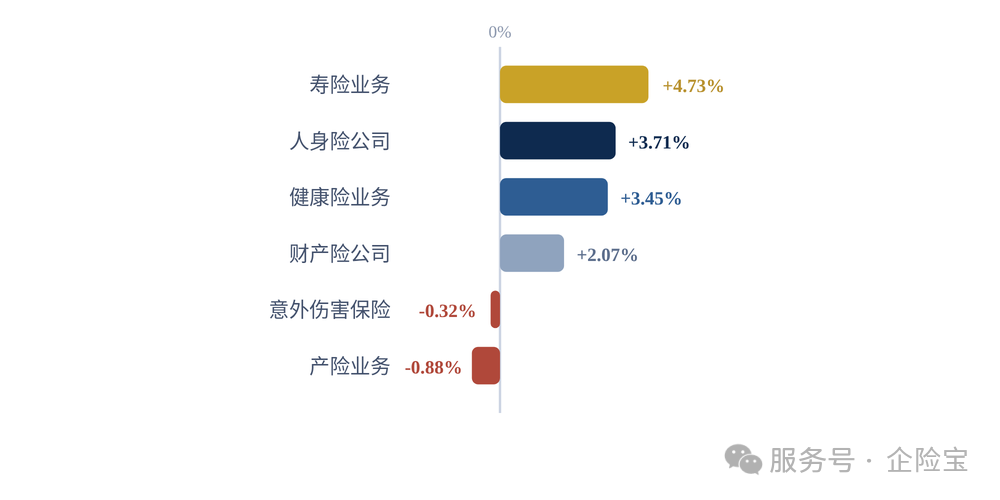
分業務看,四大業務板塊呈現“壽險領跑、健康險穩增、產險與意外險承壓”的分化格局:壽險業務原保險保費收入23913.74億元、同比增長4.73%(給付7222.52億元、+6.21%),是拉動行業增長的核心引擎; 健康險業務6436.64億元、同比增長3.45%(賠款與給付1882.75億元、+0.65%);產險業務7659.43億元、同比下降0.88%(賠款4493.95億元、+1.43%);意外傷害保險504.97億元、同比微降0.32%(賠款212.76億元、+6.24%)。
分業務保費收入與同比增速(億元)
主要業務同比增速對比(%)
結構性看點:人身險是“增長引擎”、分紅險逐漸成為核心產品;財險內部,非車險取代車險成為第一大支柱,傳統財產類險種增長乏力、健康險與責任險成為新的增長極。
車險仍為財產險公司支柱險種。2026年上半年車險行業原保險保費收入4503.61億元,同比微降0.03%, 基本實現企穩,由高速增長轉向存量競爭階段;車險收入占財產險公司收入比重為45.83%、同比下降0.96個百分點。其中,交強險原保險保費收入1398.85億元、同比增長1.84%,是車險板塊中少數保持正增長的子項。
車險企穩 · 轉向存量競爭
4503.61 億元-0.03%
車險收入占財產險公司比重45.83%、同比降0.96個百分點;交強險1398.85億元、+1.84%,保持正增長。
財產險公司險種結構(非車險占比首超五成)
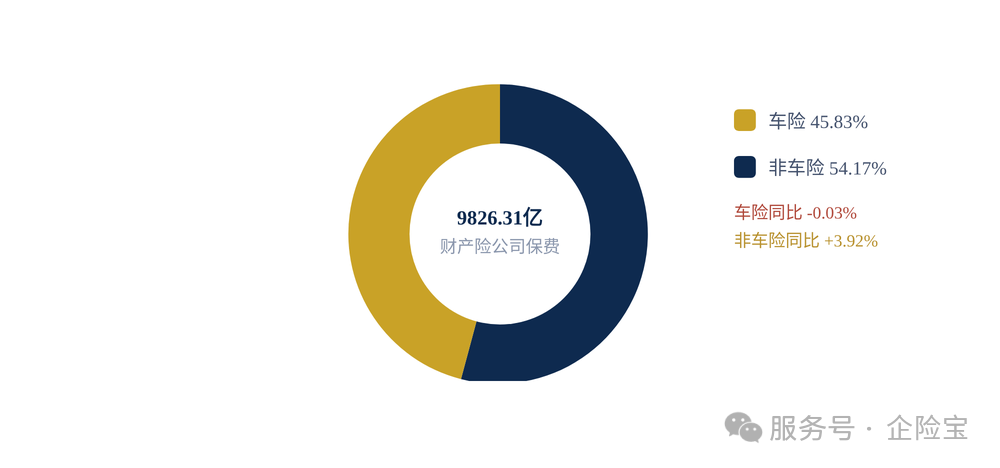
非車險業務對保費收入的貢獻持續提升。非車險業務原保險保費收入5322.71億元、同比增長3.92%,占比54.17%、同比提升0.41個百分點,首次超過五成、成為財產險第一大支柱。非車險前三大險種為健康險、農業保險、責任保險,保費收入分別為1854.24億元、1093.03億元、859.55億元,同比增速分別為15.23%、0.18%、8.20%——健康險與責任險成為新的增長極,傳統財產類險種增長乏力。
非車險前三大險種保費(億元)
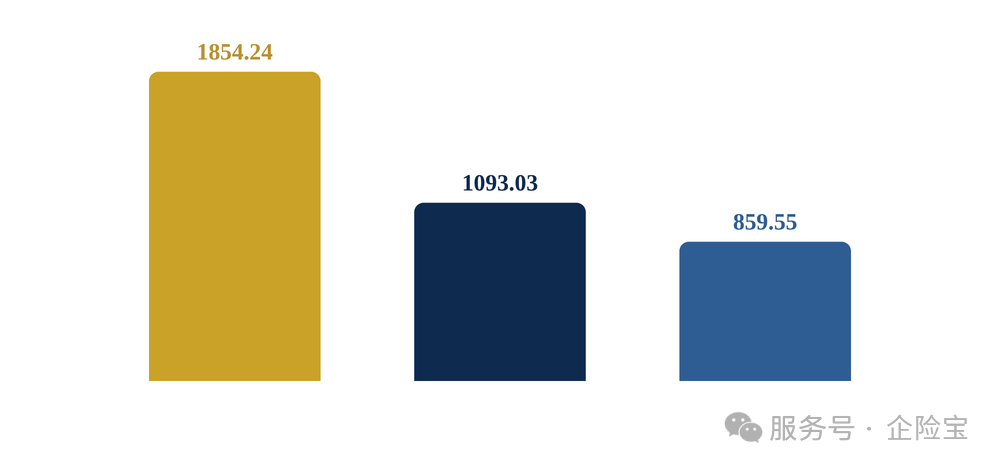
“馬太效應”持續顯現
6206.39 億元 保費收入 · 占行業63.16% · +2.10% | 398.72 億元 凈利潤 · 占行業76.34% · +2.57% |
“老三家”(通常指人保財險、平安產險、太保產險三家頭部財險公司)原保險保費收入6206.39億元、同比+2.10%,貢獻行業收入總額的63.16%,凈利潤貢獻達76.34%,頭部集中度維持高位。2026年上半年財險行業積極落實“報行合一”, 手續費及傭金支出779.20億元、同比下降3.63%,費用成本持續壓降,行業加快向質效驅動轉型。
人身險市場月度走勢“先高后低”。一季度受低基數及分紅險推動高增,二季度市場動能明顯衰減,特別是630演示利率下調和“報行合一”實施窗口期集中沖刺效應不及預期,5月起市場轉入負增長——這正是下半年人身險保費“高增長有壓力”的直接背景。
分紅險成為人身險核心產品(占原保險保費收入比重)
分險種看,分紅險逐漸成為人身險核心產品、核心增長極。2026年上半年,人身險公司分紅壽險原保險保費收入10126.08億元、同比激增94.37%,分紅險收入占人身險公司原保險保費收入比重達35.30%、同比大幅提升16.46個百分點。分紅險也逐步成為銀郵、個代渠道新單主力,分別貢獻全部新單保費的72.44%和88.26%。在長期低利率環境下,分紅險產品不僅適配市場需求,而且有助于保險公司有效降低利差風險。
人身險渠道保費收入對比(億元)
分渠道看,銀郵渠道實現原保險保費收入12205.24億元、同比增長4.70%;個代渠道實現原保險保費收入13649.00億元、同比增長3.94%。其中,銀郵渠道貢獻了人身險公司約60.76%的新單保費,是推動行業保費增長的核心引擎;而公司直銷、其他兼業代理渠道對保費收入呈負拉動。
投資端呈明顯的“季度分化”走勢:上半年利率震蕩、盈利分化、風格快切三重壓力疊加。一季度受權益市場波動影響,上市險企投資收益承壓、歸母凈利潤同比有所下滑;二季度隨著股債市場回暖,權益資產收益改善,險企投資端迎來顯著修復——考驗長期資金的配置能力與穩定性。
2026年上半年,保險業積極支持保障國家“十五五”經濟社會發展,把握金融工作的政治性、人民性,緊扣金融“五篇大文章”核心要義,充分發揮經濟減震器和社會穩定器功能,在服務實體經濟、服務社會治理、服務民生保障三大板塊取得顯著成效。 ① 支撐科技創新 商業航天、人工智能、量子科技等前沿領域共保體密集落地,科技活動保險增速迅猛, “算力保”等簽發全國首單;太平財險、中銀保險等深入參與“江蘇科創保”、陜西“秦科保”等屬地科創項目,中銀保險低空經濟保費收入已超去年全年。中再產險為6573家科技型中小企業提供風險保障104億元。投資端,太保集團科技投資超1500億元,平安人壽新基建投資超3000億元;中銀保險科技投資余額較年初+18%、建信人壽+28%。 ② 賦能綠色轉型 人保財險為清潔能源產業提供風險保障9.68萬億元,落地藍碳交易財產安全險全國首單;中再產險為近400個新能源項目提供保障超380億元;建信人壽綠色產業、綠色消費領域新增保額同比+91%。投資端,太保集團綠色投資超3200億元,平安人壽綠色投資近5000億元,泰康資產將ESG因素納入股票研究體系,信泰人壽通過投資綠色債券深度參與綠色金融。 ③ 暢通內外循環 內需方面,人保財險文旅綜合險保費同比+8.4%;對外開放方面,人保財險中國海外利益保費同比+27.5%,國壽財險服務“一帶一路”中資企業保障同比+59.3%;華泰財險為中國出海企業提供“貨運險全球保單+運輸倉儲一體化保險”一站式方案、覆蓋100多個國家和地區;中再產險為“一帶一路”項目提供風險保障1395億元,陽光集團參與共建“一帶一路”建設投資超460億元。 ① 支持區域協同發展 人保財險聚焦京津冀、長三角、大灣區實施差異化經營,陽光集團向三大區域分別投入百億級資金;泰康集團以債權計劃為大灣區提供長期資金;信泰人壽推動險資入浙合計332億元、較年初新增16%;友邦人壽增加地方政府債投資,助力地方經濟建設。 ② 助力鄉村全面振興 中華聯合財險為983萬戶次農戶提供保障6099億元;中再產險為“三農”領域提供保障超4600億元、同比+79%;新華保險創新推出“茉莉保”公益保險,平安產險創新構建“保險+信貸”模式;太保集團向20個省份69個重點村選派駐村干部106人。 ③ 推動巨災保險保障體系建設 人保財險推動巨災保險向“綜合巨災風險保障”模式整合升級,保障23個省近5億人口、保費同比+39.7%;太平財險為海南、廈門等12個巨災保險項目提供風險保障9.6億元;中再產險新增落地3個試點區域巨災保險項目,提供風險保障2.5億元。 ① 護航健康中國戰略 太平洋健康、友邦人壽等將帶病人群納入商業健康險保障范圍,中華聯合財險政策性健康險已覆蓋21個省級行政區;泰康集團打造全生命周期大健康產業園區、向大健康生態企業累計投資近220億元;太保壽險構建“大病保險+長護險+醫保經辦+惠民保”完整保障鏈,長護保險覆蓋逾9300萬人。 ② 加快發展多層次、多支柱養老保險體系 泰康資產、太保集團一二支柱養老金投資管理規模均超萬億,人保集團二三支柱管理資產近8000億元;建信人壽個人養老金新單保費收入同比+24.6%;平安人壽打造居家養老服務生態體系,泰康之家養老社區入住居民超2.2萬人。 ③ 完善高質量普惠保險體系 平安人壽為近8萬銀發人群提供專屬“怡康寶”健康保障;中華聯合財險為187萬戶新市民家庭提供風險保障2512億元;太平財險面向網約車群體的接駕補償險和司機出車保累計為76.5萬人次提供風險保障1166億元;太平財險、新華保險為小微企業各提供風險保障近3萬億元。 展望下半年,我國經濟基礎穩、優勢多、韌性強、潛能大,長期向好的支撐條件和基本趨勢沒有變,內需潛力不斷釋放,保險行業將延續穩中有進的運行態勢,但向好基礎仍需鞏固。 下半年行業展望要點(財險 · 人身險兩條主線) 01 · 支持保險業穩增長。借鑒深圳南山區“科技保險券”模式(企業憑券直接抵扣保費),推動科技普惠保險補貼政策,降低科技企業投保門檻;加速分紅健康險、個賬醫療險等創新產品落地。 02 · 發揮耐心資本作用。放寬保險資金投資范圍和權益比例限制;修訂公募REITs資產風險因子相關規定,支持險資加大配置。 03 · 持續加強行業自律。嚴格執行“報行合一”,推進“查處-通報-掛鉤”三項機制(查處一批、通報一批、與監管評級掛鉤一批),遏制非理性費用競爭。 04 · 推進新會計準則實施。推動銜接新準則的監管報送、償付能力、稅務等配套規則,研究適配新準則的內含價值體系。 2026年是“十五五”開局之年,上半年人身險保費收入同比增長4.32%、財產險保費收入同比下降0.84%。行業處于高增長向高質量發展的轉型攻堅期,必須堅持問題導向,牢牢把握新舊動能轉換主線,破除舊路徑依賴、開拓新增長道路。 行業進入“低利率·嚴監管·強分化”新階段:分紅險激增94.37%、報行合一與新準則落地、頭部貢獻76%以上利潤。轉型早一步,就能在下半場勝出。 ① 緊跟政策:建立跟蹤機制,政策落地前完成產品與費用預調整;② 提升專業:把“政策適應力”變成競爭力;③ 多元布局:機構平衡險種配比,銷售不做單一依賴;④ 長期主義:以客戶為中心,把合規當生命線。 增長紅利正在退潮,高質量發展、合規經營、專業服務才是唯一確定性——早轉型,早贏下半場。 — 數 據 來 源 與 口 徑 聲 明 —